En nuestros artículos anteriores presentamos el proceso de concesión de préstamos en los servicios financieros y los procesos centrados en los criterios de elegibilidad. Ahora continuaremos con los procesos de scoring.
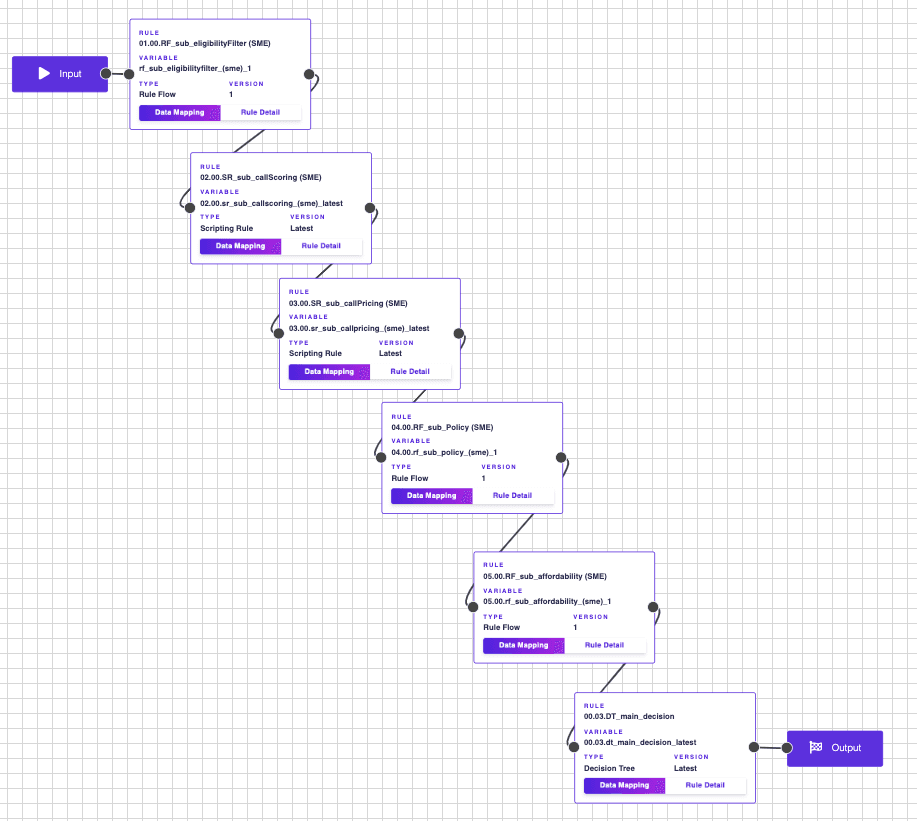
Proceso de decisión crediticia: de la evaluación de elegibilidad al scoring, la calificación de riesgo y los precios.
Enriquecimiento y orquestación de datos
Una vez aplicados los filtros iniciales de elegibilidad, las solicitudes suelen pasar por una fase de enriquecimiento de datos; es decir, se obtienen datos de las centrales de riesgo para crear una visión completa de la situación crediticia del cliente y de su comportamiento anterior con distintos prestamistas del mercado.
La solicitud de datos suele realizarla el sistema de orquestación. Este inicia el proceso: primero recibe la evaluación de elegibilidad de DecisionRules y gestiona la llamada a la API para obtener datos de una o varias centrales de riesgo. Una vez enriquecidos los datos, llama a DecisionRules para evaluar el caso por completo.
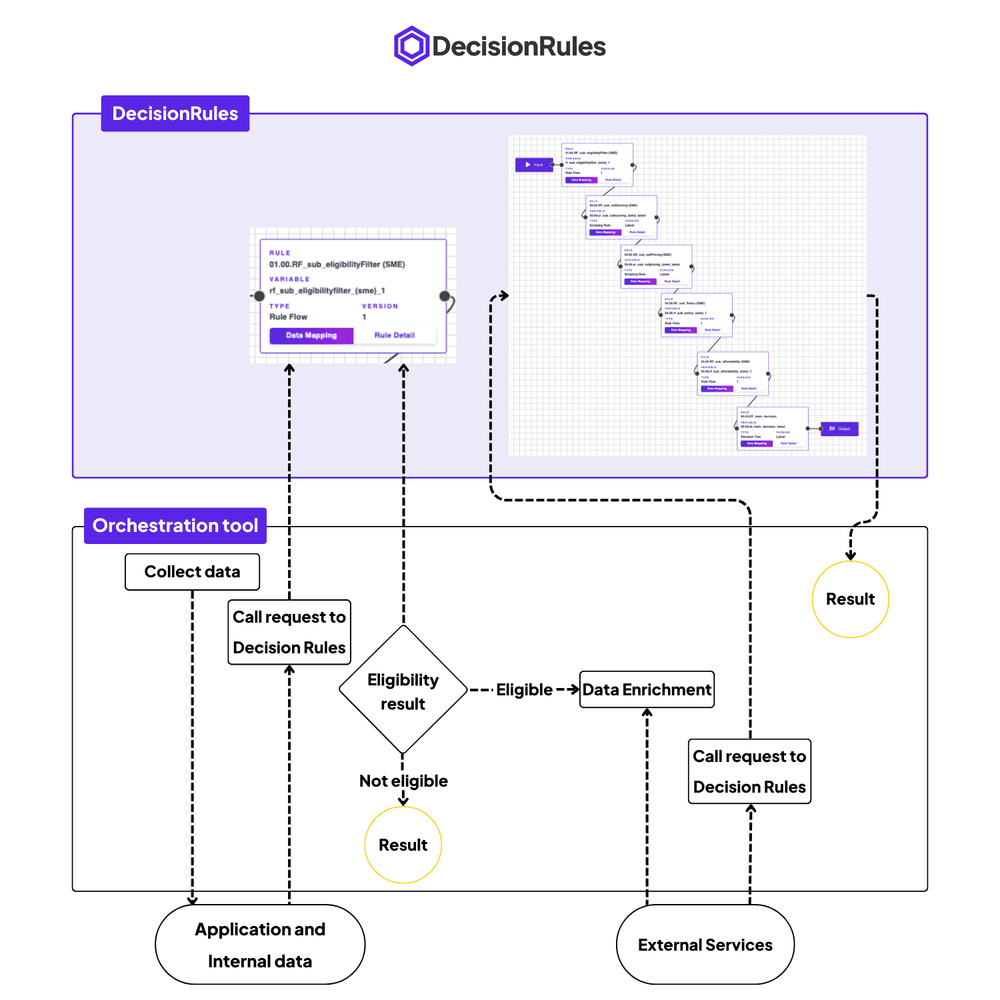
Orquestación de la evaluación de elegibilidad, la obtención de datos de centrales de riesgo y la evaluación completa del caso.
DecisionRules puede llamar a una API externa mediante REST API para enriquecer los datos con fuentes externas (utilizadas cuando no se dispone de un sistema de orquestación, aunque siempre es preferible una configuración con dicho sistema). Las llamadas desde DecisionRules se limitan a llamadas síncronas REST API con un token bearer.
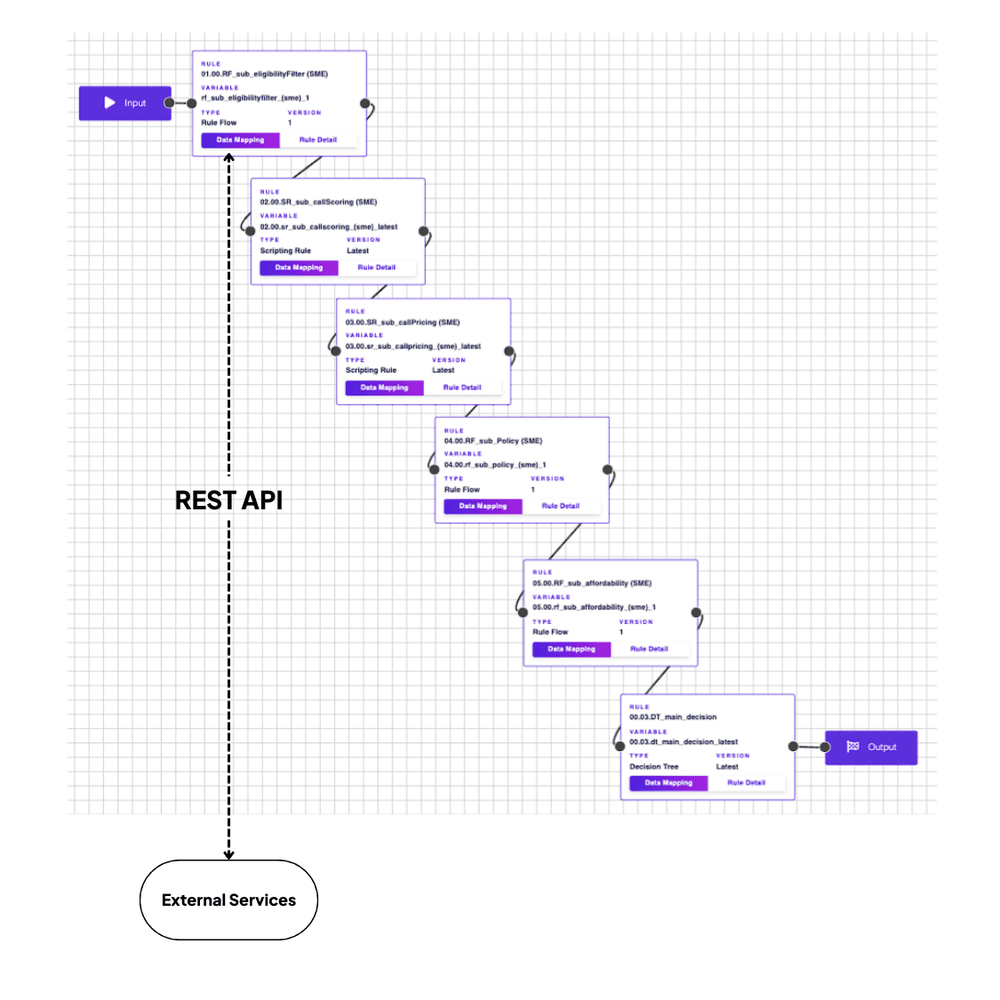
Flujo de decisión para determinar cuándo utilizar datos externos enriquecidos.
Esta configuración optimiza los costos y el tiempo de cálculo, y DecisionRules desempeña un papel clave al decidir si se utilizan o no los datos enriquecidos de pago.
El modelo de scoring como parte del proceso o como componente independiente
Los datos de la central de riesgo pueden combinarse con datos internos y de la solicitud mediante reglas simples o cadenas de reglas para calcular el puntaje crediticio del prestamista. DecisionRules permite gestionar este cálculo.
El módulo de scoring puede funcionar como una parte totalmente independiente, invocada como servicio separado, y aislarse en otro Space de DecisionRules con roles de usuario diferenciados.
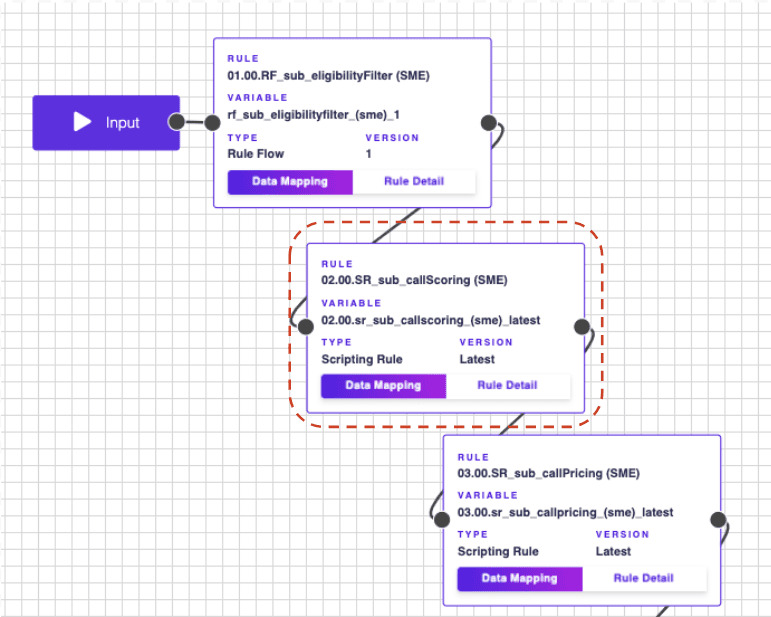
Cálculo del puntaje como componente reutilizable en el proceso de decisión crediticia.
DecisionRules puede calcular el puntaje mediante una Decision Table, por ejemplo para un modelo lineal, o gestionar modelos más complejos mediante cadenas de reglas, Scripting Rules programadas en JavaScript o en colaboración con Python mediante el SDK.
El ejemplo muestra una implementación sencilla para facilitar la visualización, con el cálculo dentro de un Rule Flow. Esta opción flexible permite actualizarlo fácilmente tras una recalibración: un analista de negocio puede modificar cálculos y coeficientes con rapidez, trazabilidad clara y en un entorno controlado.
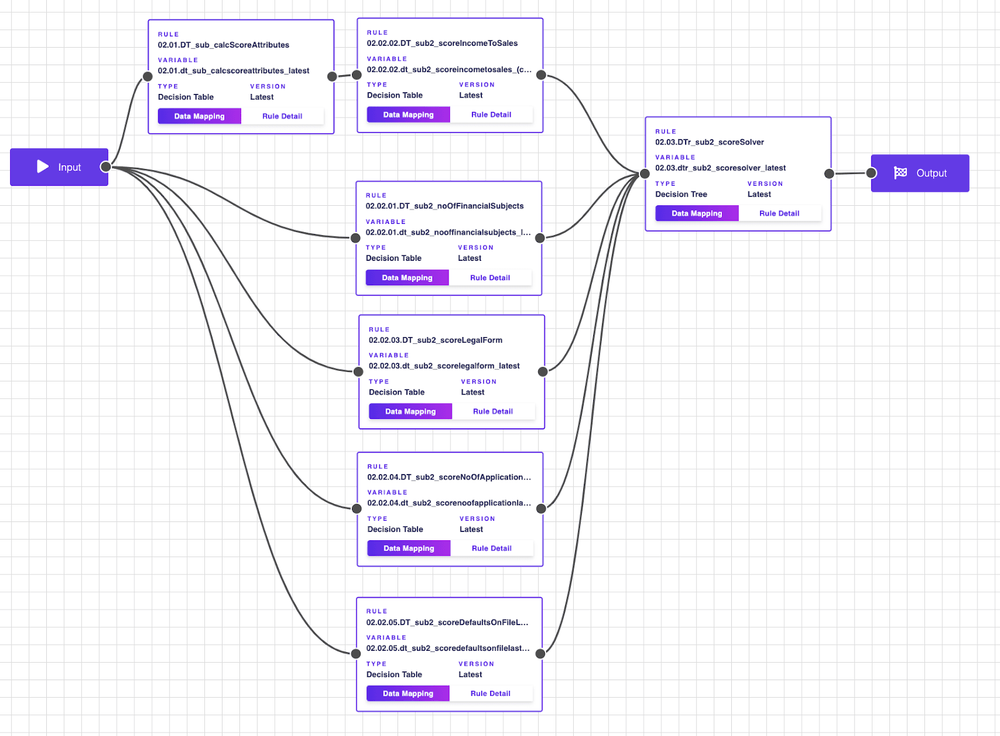
Cálculo del puntaje implementado en un Decision Flow.
Primero se define el cálculo de atributos en la tabla o el árbol de decisión; por ejemplo, la relación entre ingresos y ventas para emprendedores.
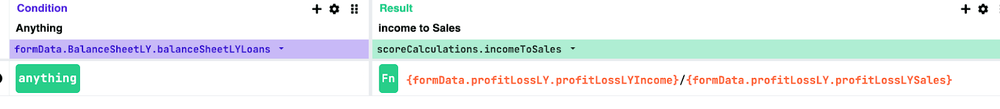
Cálculo de atributos en una tabla o un árbol de decisión.
Mediante el versionado o encadenamiento de reglas podemos crear pruebas A/B para nuevos modelos de scoring, coeficientes o variantes, todos disponibles al mismo tiempo.
La asignación del puntaje puede definirse para cada atributo mediante una única tabla de decisión.
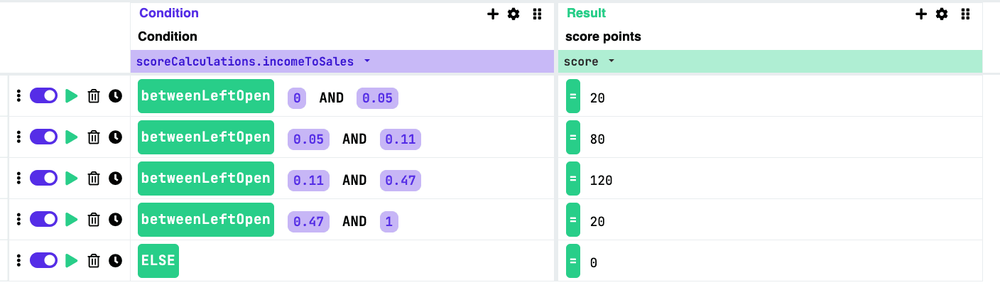
Asignación del puntaje mediante una tabla de decisión.
La selección de atributos y del modelo final puede definirse en el árbol de decisión.
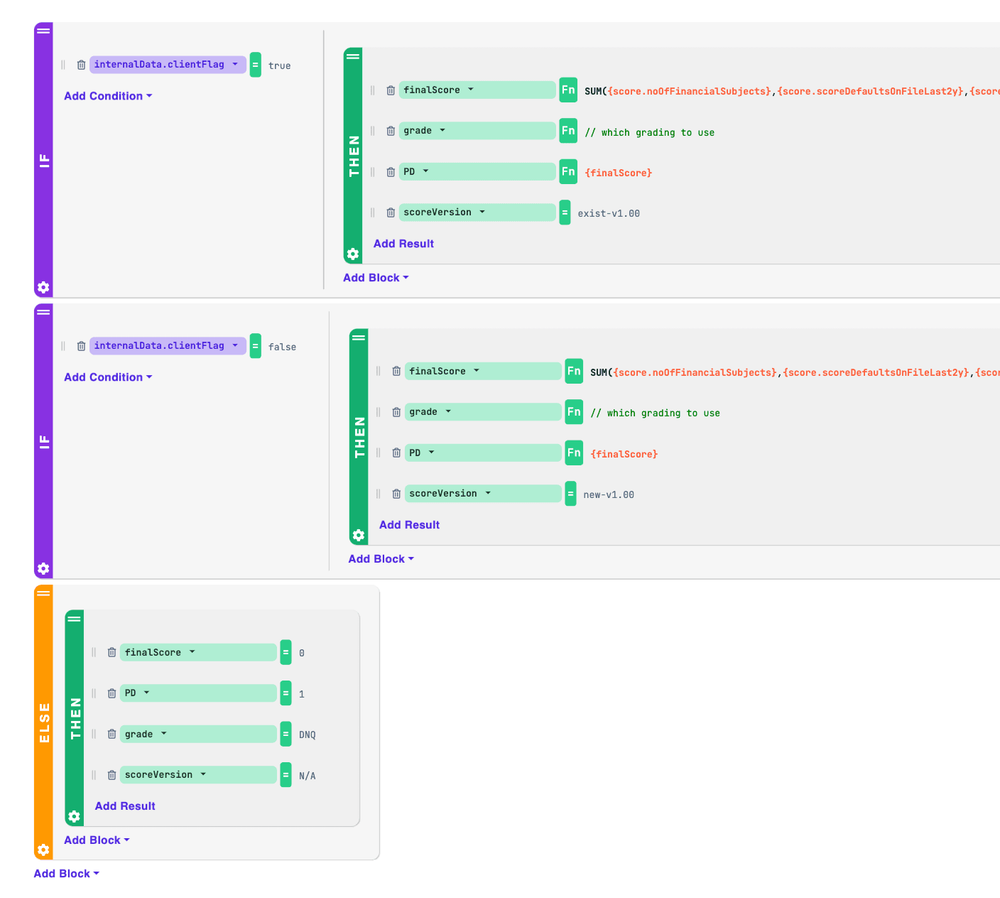
Árbol de decisión para seleccionar los atributos de scoring y el modelo final.
El puntaje calculado se utiliza para asignar una calificación de riesgo y rechazar solicitudes que excedan el apetito de riesgo de la entidad, es decir, las que superen un umbral de corte. DecisionRules permite gestionar de forma sencilla y transparente los límites para rechazar solicitudes y asignar calificaciones. En el ejemplo, se establecen como DNQ en una Decision Table y se evalúan en reglas de política. Una o varias tablas permiten administrar límites para distintos fines, conservar el historial y volver a aplicarlos cuando lo exijan los reguladores.
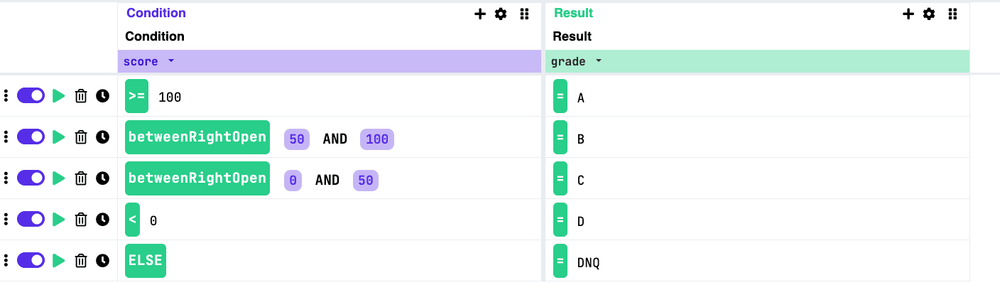
Figura 9: Límites de calificación de riesgo gestionados en una tabla de decisión y evaluados en reglas de política.
La calificación de riesgo es el resultado de una regla o cadena de reglas y puede utilizarse después, por ejemplo, para fijar precios o alimentar la lógica de políticas. También es esencial para monitorear y comprender el rendimiento de la cartera. Su cálculo sigue una lógica de precios que puede implementarse con DecisionRules.
Precios basados en el riesgo
La matriz de precios suele considerar varias dimensiones: el riesgo, que determina los costos y la probabilidad de incumplimiento; el plazo, que define durante cuánto tiempo se asume el riesgo y cuál es el riesgo residual; y el producto y su comportamiento. Con estos factores puede crearse una matriz de precios disponibles que limite riesgo y plazo desde la perspectiva del cliente y de la entidad financiera.
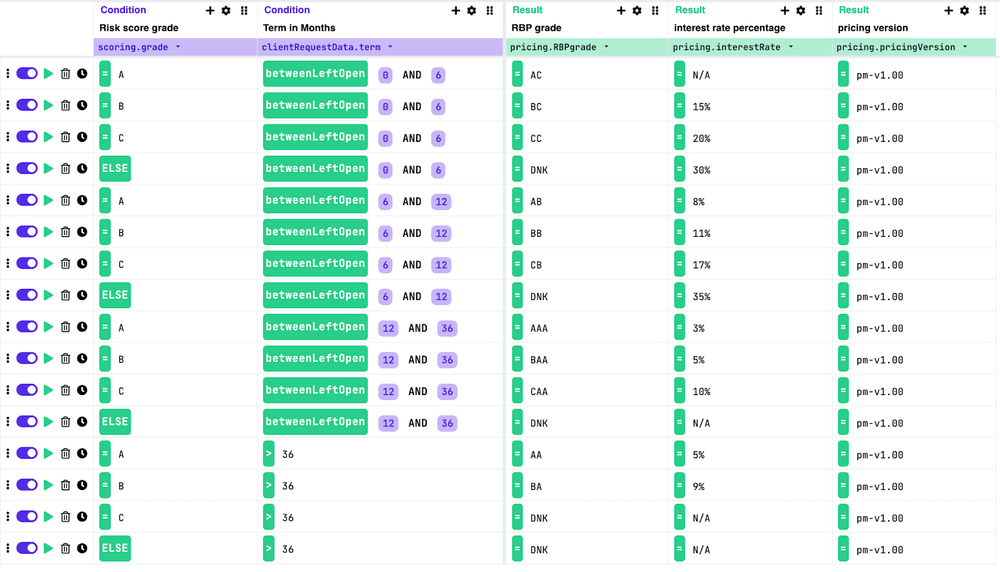
Figura 10: Matriz de precios basada en el riesgo según la calificación, el plazo y los parámetros del producto.
Con este paso hemos definido las calificaciones de riesgo y de precios mediante DecisionRules.io. Cada etapa puede orquestarse externa o internamente, invocarse por separado o como flujo de reglas y reutilizarse en varios flujos, como prescoring, scoring y oferta. Cada regla conserva su versión y admite pruebas A/B, lo que hace de DecisionRules.io una herramienta flexible para los procesos de crédito.
Próximamente: más sobre el proceso de concesión de préstamos
El proceso de concesión de préstamos es un conjunto de decisiones que puede automatizarse en gran medida. Ya presentamos el proceso completo en nuestro artículo Aprobación eficiente de productos de crédito en los servicios financieros, y los filtros preliminares para la toma de decisiones en el artículo Cómo usar DecisionRules para préstamos en servicios financieros: elegibilidad, y próximamente abordaremos en detalle las reglas de política y los cálculos de capacidad de pago.